
Desangrar a los municipios: ¿qué implica la exención del impuesto territorial?
La exención de contribuciones para mayores de 65 años reduciría los recursos del Fondo Común Municipal, del que dependen cientos de comunas del país.
Firma
Anónimo
Edición
Revisión editorial
Comité editorial CECS
Como parte del paquete legislativo de la denominada Ley Miscelánea, el Gobierno ha incorporado una de sus propuestas emblemáticas: eximir del impuesto territorial a las personas mayores de 65 años respecto de su primera vivienda, es decir, aquella en la que residen habitualmente.
Presentada de manera aislada, la medida parece constituir un alivio económico dirigido a las personas mayores. Sin embargo, al observar quiénes actualmente pagan contribuciones, cómo se distribuye su recaudación y cuál es la importancia de estos recursos para las municipalidades, el alcance de la propuesta adquiere una dimensión distinta. La discusión, entonces, no se limita a determinar quién dejará de pagar contribuciones, sino también quién terminará absorbiendo el costo de esa exención.
El problema no es únicamente quién deja de pagar contribuciones, sino quién termina absorbiendo el costo de esa exención.
La mayoría de los adultos mayores ya está exenta
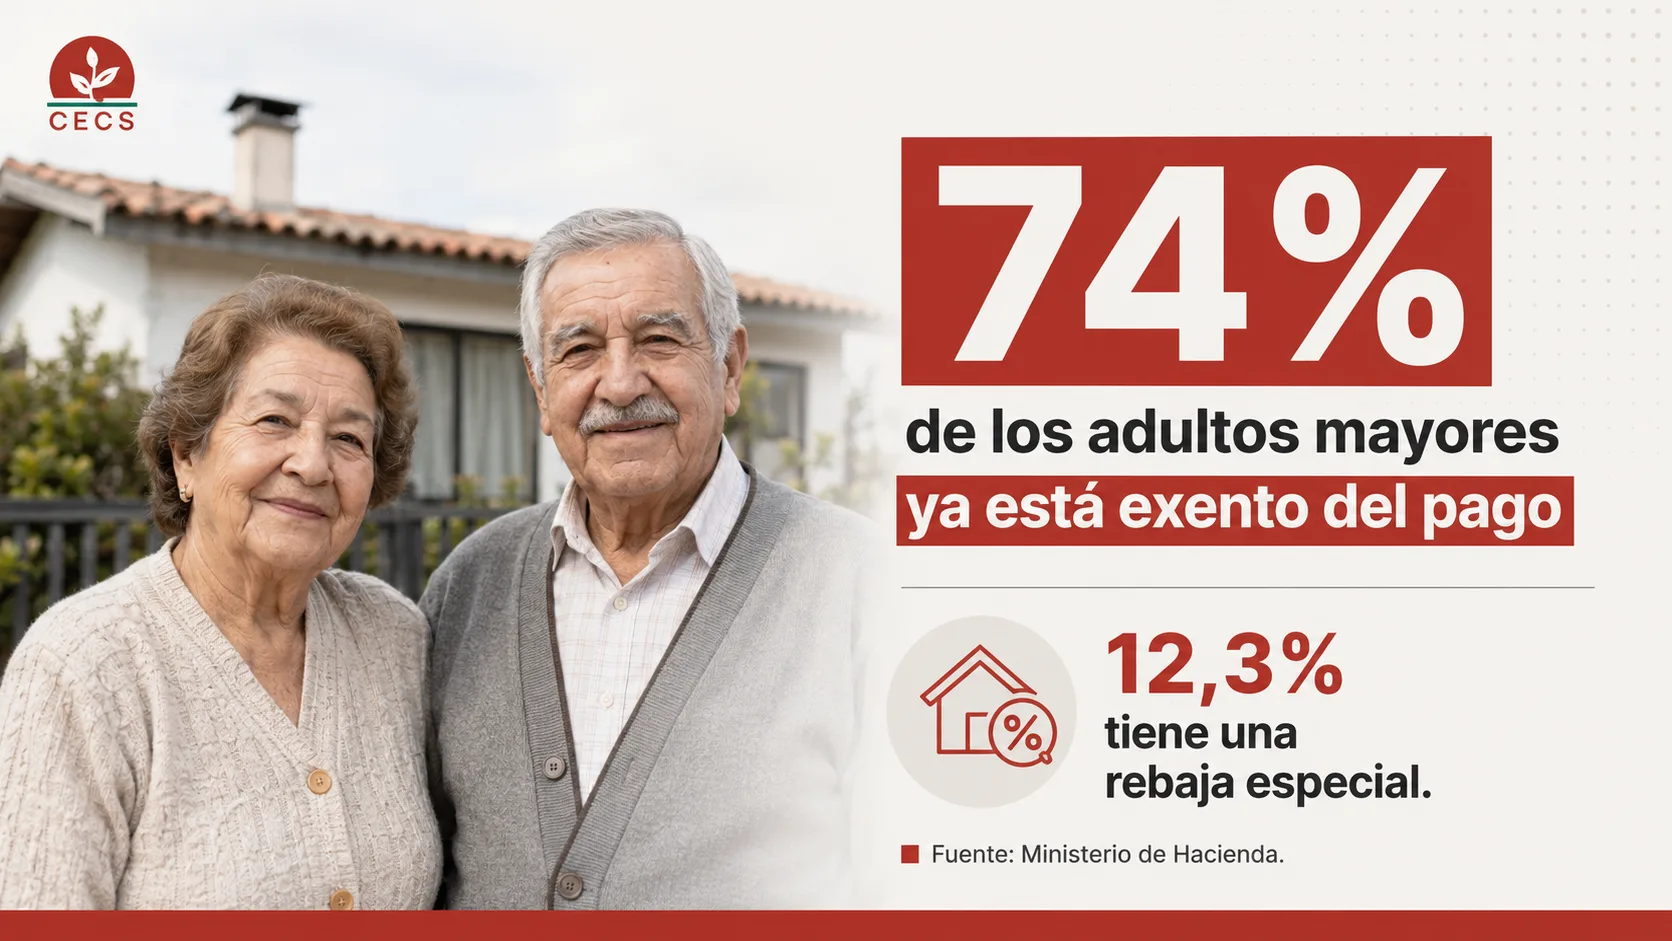
El impuesto territorial grava la propiedad de los bienes raíces y contempla actualmente un tramo exento que comprende a buena parte de las viviendas del país. Según los antecedentes del Ministerio de Hacienda utilizados en esta publicación, el 74% de los adultos mayores ya se encuentra exento del pago de contribuciones, mientras que otro 12,3% cuenta con una rebaja especial.
Este antecedente es importante para comprender el alcance distributivo de la propuesta. Si una amplia mayoría de las personas mayores ya está exenta o recibe alguna reducción, la ampliación general del beneficio alcanzaría también a propietarios que actualmente pagan el impuesto debido al mayor avalúo de sus viviendas y a su situación económica.
Tener más de 65 años no constituye por sí mismo una condición de vulnerabilidad económica. Una política destinada a proteger a adultos mayores con bajos ingresos puede responder a un objetivo social legítimo, pero una exención que amplíe el beneficio sin distinguir suficientemente por patrimonio puede terminar favoreciendo también a propietarios de viviendas de muy alto valor.
El debate, por tanto, no está en cuestionar la protección de quienes necesitan apoyo, sino en determinar si una exención general constituye el mecanismo más adecuado para conseguir ese propósito.
El impuesto territorial no termina en la comuna donde se recauda
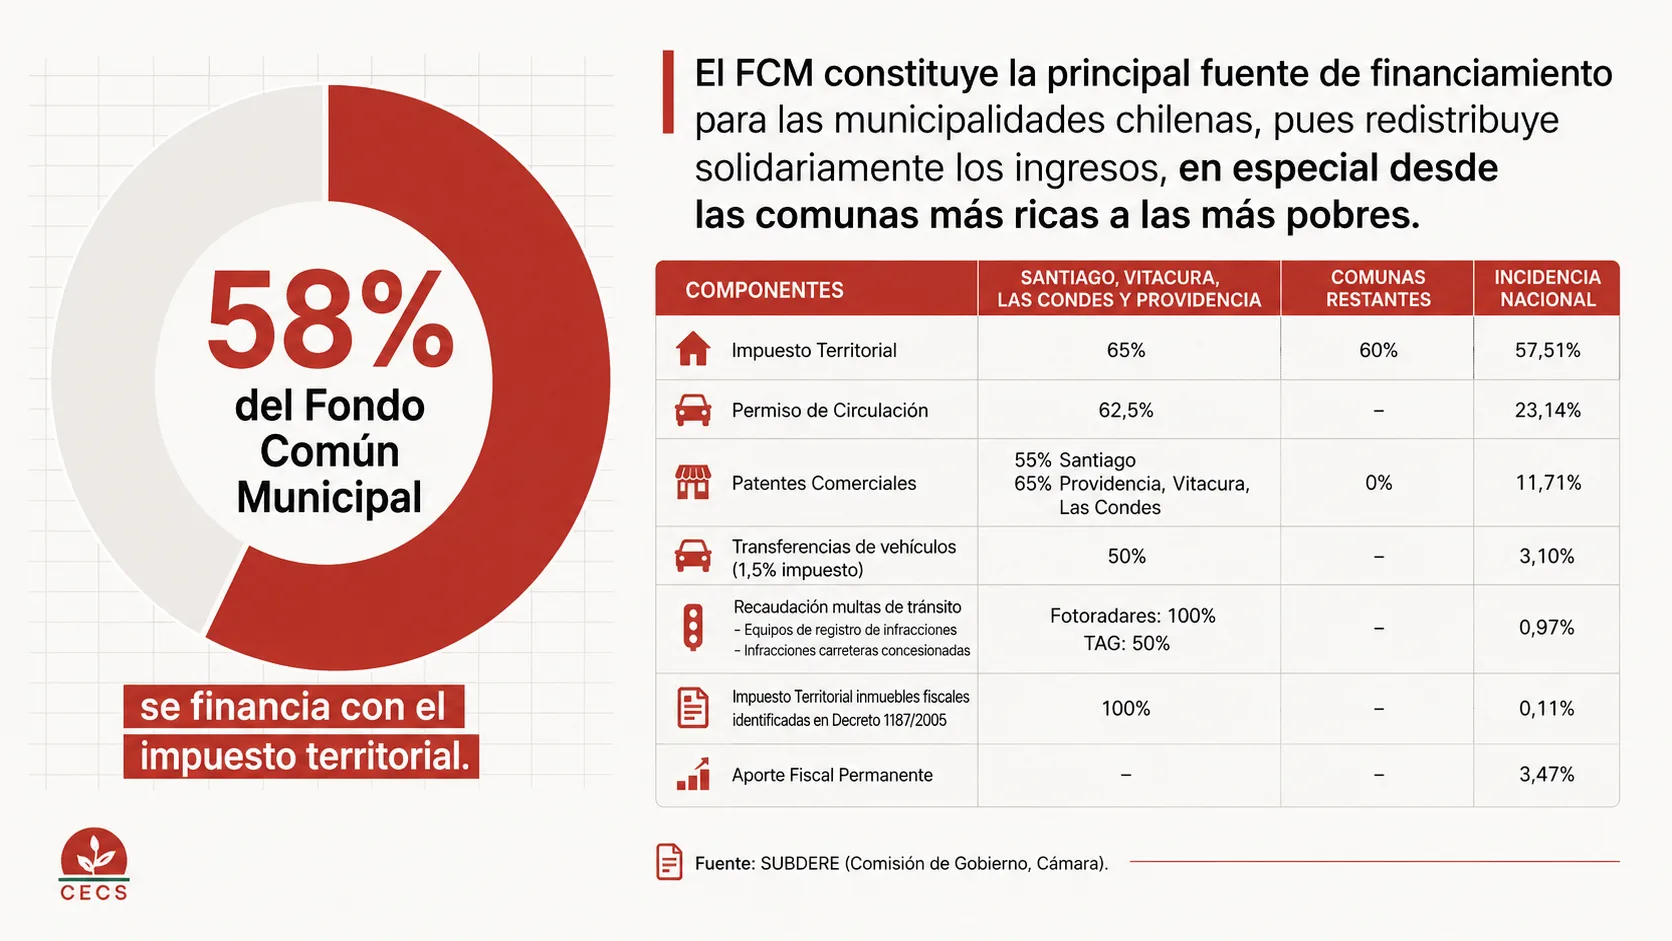
La discusión sobre las contribuciones suele reducirse a la relación entre el propietario de una vivienda y el Estado. Sin embargo, una parte fundamental del problema queda fuera de esa lectura: el impuesto territorial constituye una de las principales fuentes de financiamiento del Fondo Común Municipal.
El Fondo Común Municipal funciona como un mecanismo de redistribución entre las municipalidades chilenas. Parte de los recursos obtenidos por municipios con mayor capacidad recaudatoria se redistribuye hacia comunas cuya base tributaria es considerablemente menor.
De acuerdo con los antecedentes de la Subsecretaría de Desarrollo Regional y Administrativo utilizados en esta publicación, el impuesto territorial representa aproximadamente el 58% del financiamiento del Fondo Común Municipal.
Modificar su recaudación, por tanto, no produce efectos exclusivamente sobre las personas beneficiadas por la exención. También afecta una de las principales fuentes de recursos disponibles para los gobiernos locales y, especialmente, para aquellos municipios que dependen en mayor medida de la redistribución proveniente del Fondo Común Municipal.
El problema no afecta de igual manera a todas las comunas
La importancia del Fondo Común Municipal tampoco es homogénea a lo largo del país. Existen municipios con una elevada capacidad para generar ingresos propios, mientras otros dependen considerablemente de las transferencias provenientes del Fondo para financiar su funcionamiento.
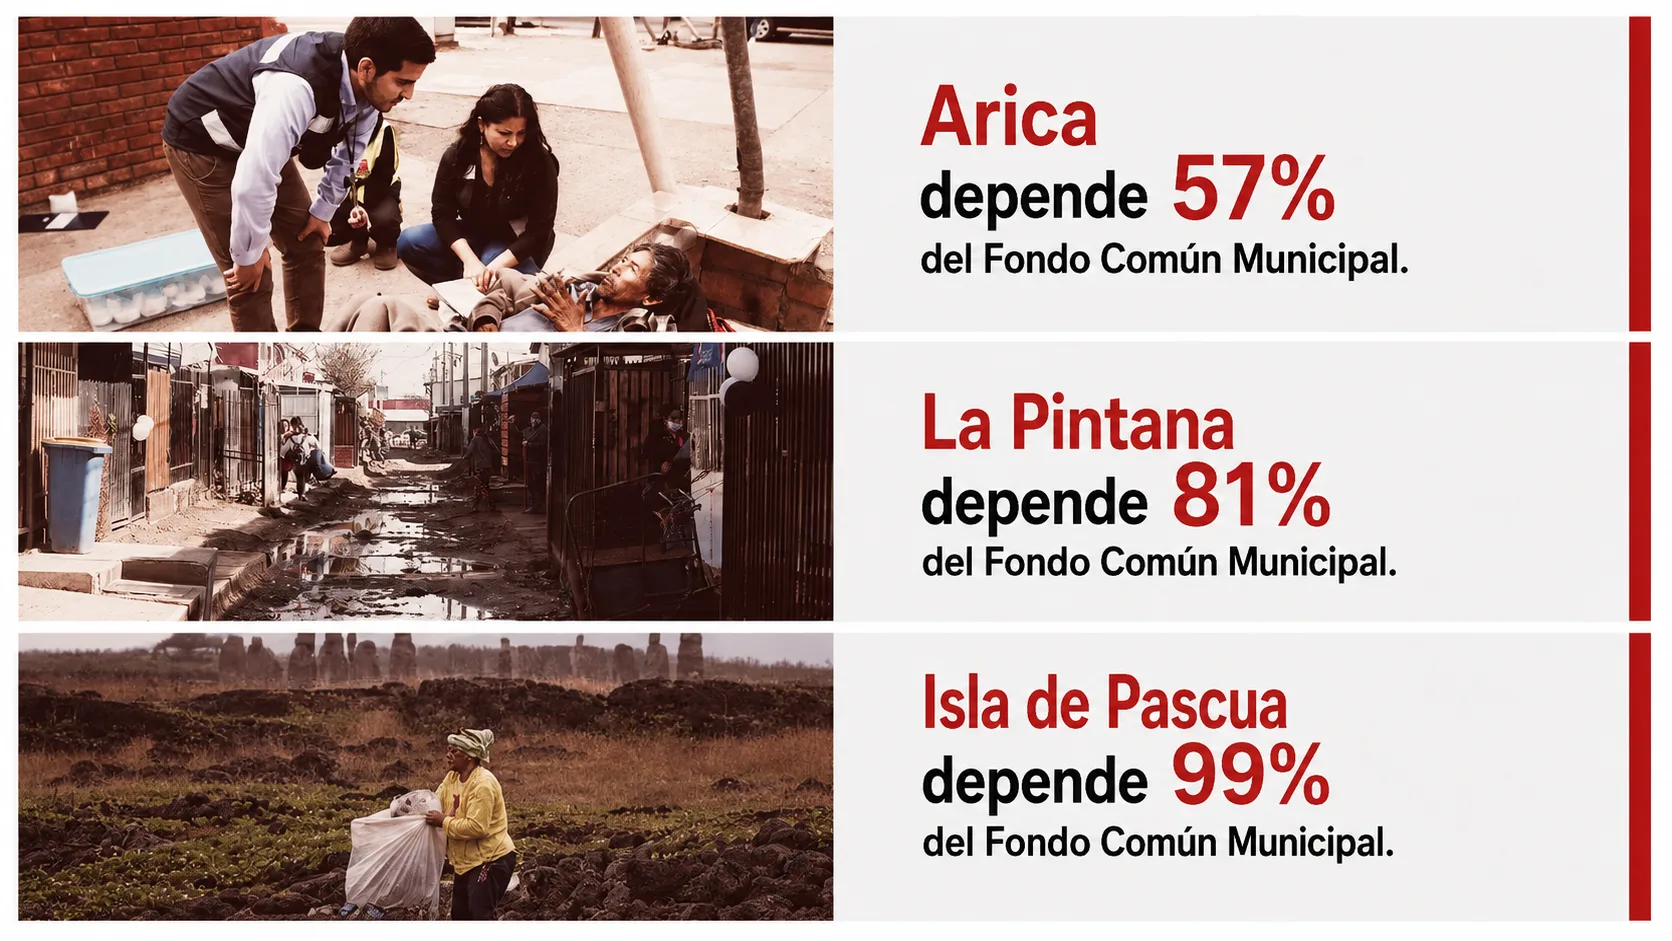
Según los antecedentes del Sistema Nacional de Información Municipal utilizados en esta publicación, 230 municipalidades del país dependen en más de un 50% del Fondo Común Municipal. Los ejemplos permiten dimensionar esta desigualdad territorial: Arica depende aproximadamente en un 57%; La Pintana alcanza cerca de un 81%; e Isla de Pascua llega aproximadamente al 99%.
Por ello, una reducción de los recursos destinados al Fondo Común no representa únicamente una variación dentro del presupuesto nacional. Puede tener consecuencias especialmente significativas para municipios cuya capacidad de sustituir esos ingresos mediante recaudación propia es limitada. Lo que para una comuna con una sólida base tributaria puede representar una reducción manejable, para otra puede transformarse en una presión considerable sobre sus recursos disponibles.
Una reducción de las contribuciones no afecta por igual a todas las comunas: mientras algunas poseen una amplia capacidad de recaudación propia, otras dependen casi completamente del Fondo Común Municipal.
USD$70 millones que no serían restituidos
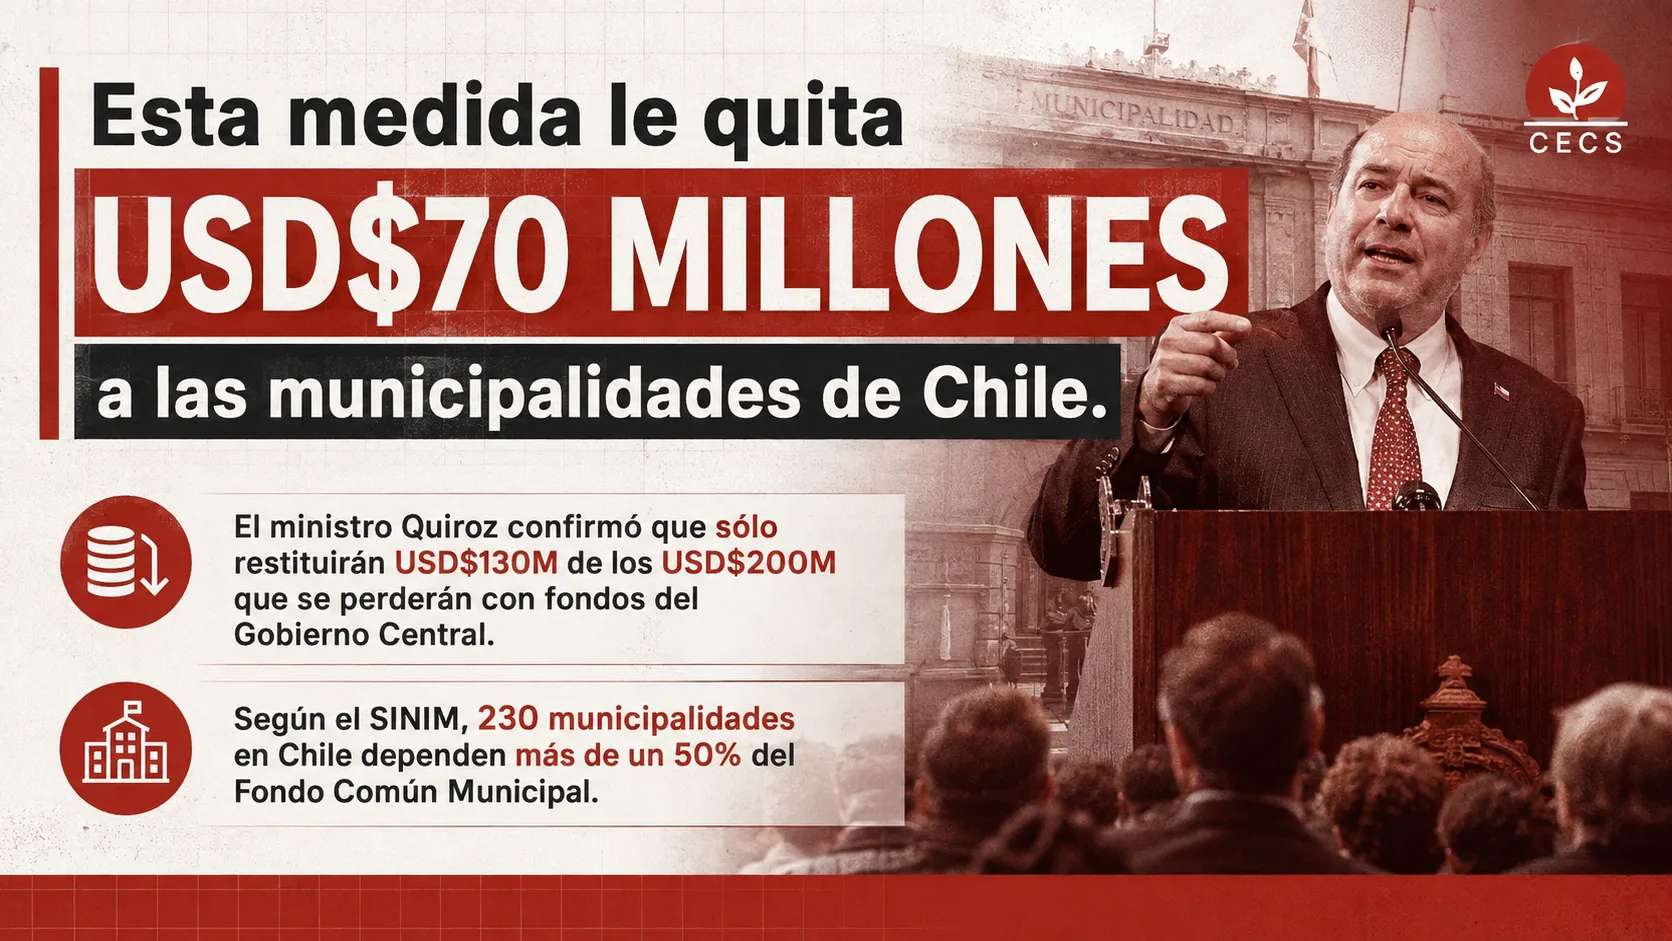
La dimensión fiscal del problema aparece con mayor claridad cuando se analiza cuánto dejarían de recibir las municipalidades como consecuencia de la medida. Según los antecedentes presentados en la publicación, la exención significaría una pérdida aproximada de USD$200 millones para los municipios.
El ministro de Hacienda, Jorge Quiroz, ha señalado que aproximadamente USD$130 millones serían restituidos mediante recursos del Gobierno Central. La diferencia deja un saldo cercano a USD$70 millones, aproximadamente 62 mil millones de pesos, que no serían compensados.
Incluso considerando la restitución planteada por el Ejecutivo, las municipalidades enfrentarían una pérdida neta de recursos.
Aquí aparece una de las principales contradicciones de la medida. Se reduce una fuente permanente de financiamiento municipal y posteriormente se pretende reemplazar parte de ella mediante transferencias provenientes del Gobierno Central. Sin embargo, de acuerdo con las cifras utilizadas en esta publicación, esa compensación no cubriría la totalidad de los recursos perdidos.
La discusión tampoco termina en esos USD$70 millones. Sustituir ingresos municipales provenientes de una fuente estable por transferencias desde el nivel central modifica también la forma en que se financian los gobiernos locales y aumenta su dependencia respecto de las decisiones presupuestarias adoptadas por el Gobierno Central.
¿Quién recibe realmente el beneficio?
La discusión adquiere otra dimensión al volver sobre el dato inicial: el 74% de los adultos mayores ya está exento del impuesto territorial y otro 12,3% tiene una rebaja especial. Si quienes poseen menores recursos ya se encuentran mayoritariamente cubiertos por el sistema actual, corresponde preguntarse quiénes integran principalmente el segmento que todavía paga la totalidad de las contribuciones.
La propuesta puede terminar extendiendo la exención hacia propietarios de inmuebles de elevado avalúo fiscal y altos niveles patrimoniales. El problema no está en entregar protección a una persona mayor que enfrenta dificultades para pagar las contribuciones de la vivienda donde reside. El punto de discusión es si una persona debe quedar completamente exenta únicamente por superar determinada edad, independientemente del valor de su patrimonio.
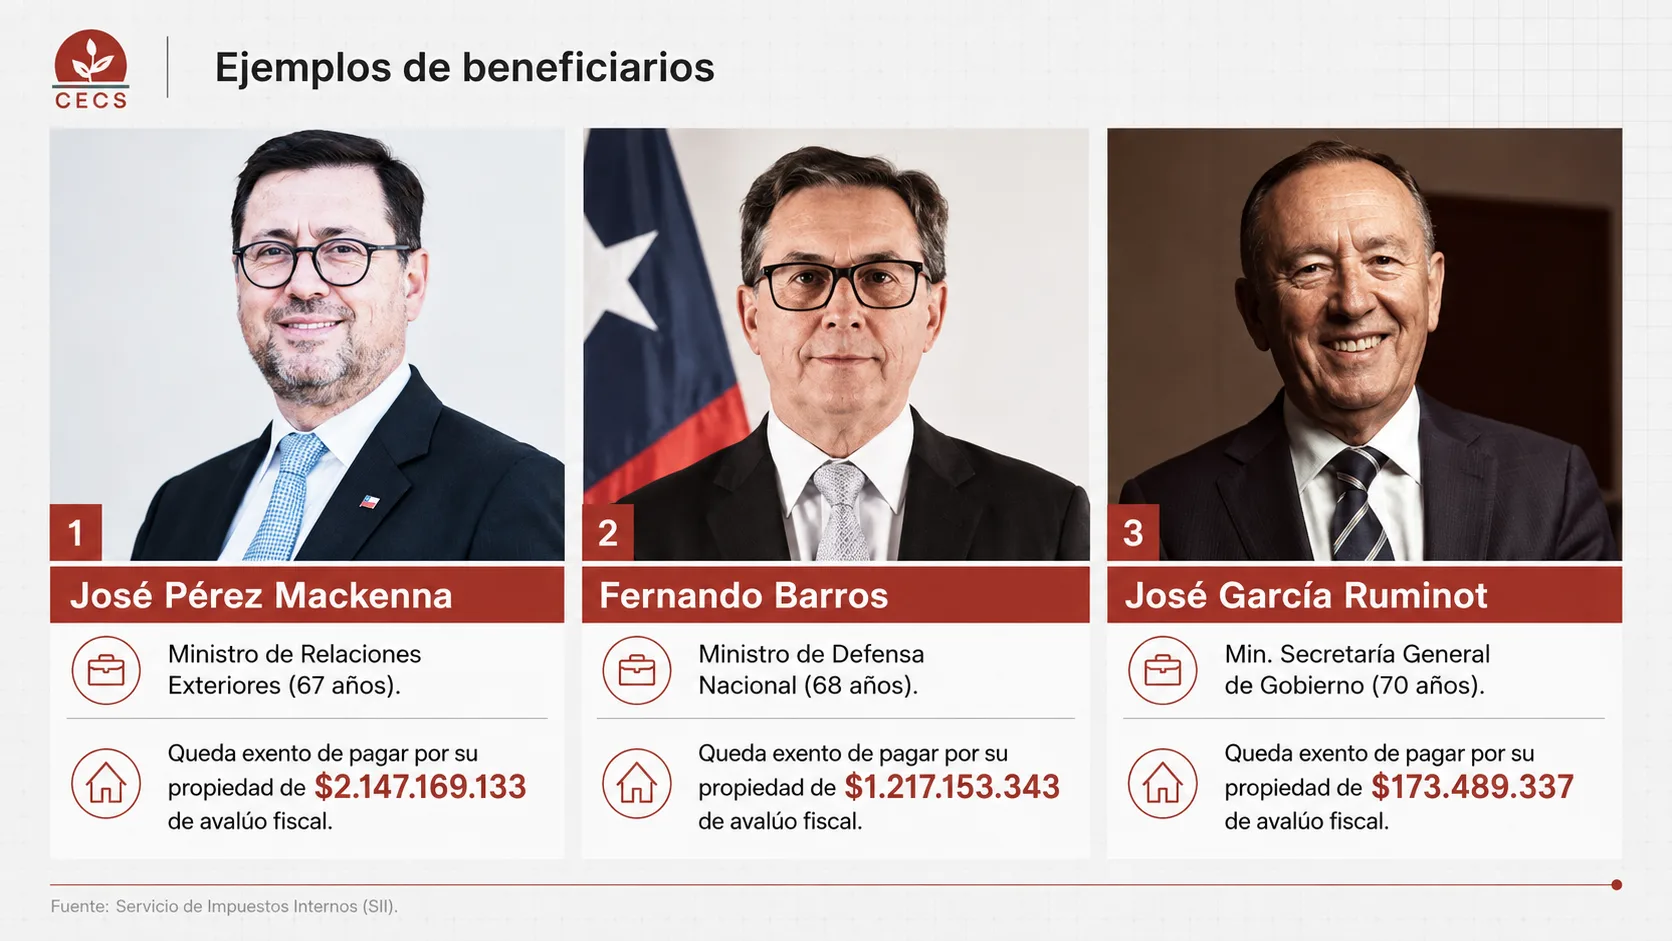
El material original muestra este contraste mediante ejemplos de autoridades que, debido a su edad y bajo las condiciones generales descritas en la propuesta, podrían verse beneficiadas pese a poseer propiedades con elevados avalúos fiscales. Esto permite observar que la discusión sobre la exención no es exclusivamente generacional, sino también distributiva.
Una política basada principalmente en la edad puede terminar tratando de la misma manera a una persona mayor cuya vivienda constituye prácticamente todo su patrimonio y a otra que posee una propiedad de muy alto valor y una situación económica completamente distinta. Esa diferencia resulta fundamental al momento de evaluar quién necesita realmente una exención tributaria.
Una política social dirigida a personas mayores no necesariamente debe transformarse en una exención patrimonial para todos los propietarios mayores de 65 años.
El costo de una exención también se distribuye
Las contribuciones suelen presentarse como una carga individual sobre el propietario de un inmueble, pero su recaudación posee una dimensión colectiva. Una parte importante de esos recursos alimenta un mecanismo que permite redistribuir ingresos desde territorios con mayor capacidad económica hacia municipios que disponen de una base tributaria menor.
Por eso, cuando se plantea una exención, no basta con preguntarse cuánto dinero ahorrará quien deja de pagar. También es necesario determinar qué municipio, servicio o territorio dejará de recibir esos recursos.
El beneficio tributario es individual, pero una parte de su costo puede distribuirse colectivamente a través del sistema de financiamiento municipal. La propuesta puede generar un beneficio directo para determinados propietarios mientras parte de su costo termina siendo absorbido por municipios cuya dependencia del Fondo Común Municipal supera ampliamente la mitad de sus ingresos.
El costo de una exención no desaparece por el hecho de eliminar el impuesto para quien debía pagarlo. Simplemente cambia el lugar desde donde debe financiarse.
¿Una política para los adultos mayores o un beneficio patrimonial?
Proteger a las personas mayores que poseen bajos ingresos y dificultades para mantener su vivienda constituye un objetivo social legítimo. Sin embargo, aquello no exige necesariamente establecer una exención general que trate de igual forma a una persona con una vivienda modesta y a otra con una propiedad de elevado valor.
Si el 74% de los adultos mayores ya se encuentra exento y otro 12,3% posee una rebaja, el debate debería concentrarse en cómo proteger al segmento restante que efectivamente necesita ayuda sin desfinanciar innecesariamente a las municipalidades.
Una política social puede focalizarse mediante criterios de ingresos, patrimonio, avalúo fiscal u otras variables que permitan dirigir el beneficio hacia quienes realmente lo requieren. Una exención patrimonial generalizada, en cambio, puede terminar transfiriendo recursos desde un sistema redistributivo municipal hacia propietarios que no necesariamente necesitan asistencia estatal.
Cuando 230 municipios dependen en más de un 50% del Fondo Común Municipal, las consecuencias dejan de ser exclusivamente individuales y adquieren una evidente dimensión territorial.
¿Quién paga finalmente?
La propuesta de eximir del impuesto territorial a las personas mayores de 65 años puede resumirse fácilmente bajo la idea de una reducción de impuestos. Sin embargo, detrás del titular existe una cadena mucho más extensa: menos contribuciones significan menos recursos para el Fondo Común Municipal; menos recursos para el Fondo implican una mayor presión sobre cientos de gobiernos locales; y si la compensación del Gobierno Central no cubre completamente la pérdida, alguien tendrá que absorber la diferencia.
Por eso, antes de evaluar la medida únicamente desde la perspectiva de quien deja de pagar, corresponde observar también quién deja de recibir. Si una exención beneficia incluso a propietarios de altos patrimonios mientras reduce los recursos disponibles para municipios altamente dependientes del Fondo Común Municipal, entonces la discusión no es solamente tributaria.
Es también una discusión sobre redistribución, territorio y prioridades del Estado. La pregunta no debería limitarse a si queremos aliviar el pago de contribuciones a los adultos mayores, sino a qué adultos mayores se pretende proteger, cuánto cuesta hacerlo, quién financia esa decisión y qué consecuencias produce sobre las comunas que dependen de esos mismos recursos.
La eliminación de un impuesto no elimina su costo. Lo redistribuye.
Frente a una medida que puede beneficiar a propietarios de elevados patrimonios mientras reduce recursos destinados a cientos de municipios, queda entonces una pregunta inevitable: ¿quién termina pagando realmente la exención?