
Reestructurar para acumular
Un análisis crítico del Plan de Reconstrucción que cuestiona sus beneficios al gran capital y propone un Estado capaz de dirigir desarrollo, inversión y valor agregado.
Firma
Julian Castillo GonzalezLicenciado en Trabajo Social, especializado en Políticas Sociales y Laborales. (C) Magister en Políticas Públicas, Gobierno y Territorio UAH.
Presidente CECS
Edición
Revisión editorial
Comité editorial CECS

REESTRUCTURAR PARA ACUMULAR
Ensayo de análisis crítico del Plan de Reconstrucción Nacional y el Desarrollo Económico y Social
Julián C. González, © Mg. en Gobierno, Políticas Públicas y Territorio (UAH), Lic. En Trabajo Social (UTA), Postítulo en Políticas Sociales y Laborales (FEN – Universidad de Chile).¹
INTRODUCCIÓN
Simon Clarke argumenta en “Estado, lucha de clases y reproducción del capital” que “la reproducción del Estado como fuerza material depende de la reproducción de las relaciones sociales capitalistas sobre cuya base se producen los valores de uso de los que se apropia el Estado… Además, no se trata de una simple limitación pasiva, ya que la aparición de barreras a la reproducción del capital se impone como barreras a la reproducción del Estado, y, por tanto, de su capacidad para llevar a cabo las tareas que le han asignado.”. (Clarke, 2025, pág. 264). Como afirma Clarke, el Estado, al ser un objeto la llamada “lucha de clases”, se presenta como una constante disputa tanto para la creciente reproducción del capital, como también la reproducción del Estado y de la misma manera, para incrementar su barrera; en consecuencia, la acumulación de capital no para aquellos que el gobierno de José Antonio Kast pretende defender (Mipes, Pymes o empresas emergentes), sino a los grandes grupos económicos, a la clase capitalista plenamente organizada. El Proyecto de Ley (PDL) para “La Reconstrucción Nacional y el Desarrollo Económico y Social”. liderado por el Ministro de Hacienda Jorge Quiroz, es la expresión política de un Estado que, al enfrentar una crisis de valorización del capital, interviene para remover las barreras que obstaculizan la reproducción ampliada del excedente privado.
La rebaja gradual del impuesto de primera categoría del 27% a 23% entre 2027 y 2029 implica de acuerdo con el informe financiero de la DIPRES, un costo fiscal de -0,44% del PIB y un -0,12% adicional por la reintegración del sistema tributario. El PDL posee un encadenamiento de resguardo a aquellos que pertenecen dentro de la clasificación tributaria a los de renta de primera categoría². El proyecto del ministro de Hacienda refleja que la invariabilidad tributaria de 25 años garantiza al capital inversionista que ninguna reforma fiscal futura altere su carga tributaria; al mismo tiempo, se propone la eliminación del impuesto del 10% sobre ganancias de capital bursátiles, restituyendo el tratamiento de ingreso no constitutivo de renta.
En esa misma línea, en el ámbito educacional y laboral, presentan el congelamiento de la gratuidad universitaria, además de la eliminación de la franquicia SENCE, recortando el gasto público destinado a reproducir y potenciar la fuerza de trabajo. En consecuencia, la dirección del PDL deriva hacia la ampliación de la apropiación privada del excedente, mientras contrae la provisión pública que sostiene al trabajador.
Lo que hace eficaz este doble movimiento es aquello que el teórico Soren Mau identifica como el mecanismo específico del poder capitalista; su carácter de compulsión muda. Tal como señala el autor, “A diferencia de la violencia o la ideología, la presión silenciosa e incesante de las relaciones de propiedad no se dirige directamente al trabajador, sino al entorno material del trabajador o, más concretamente, a las condiciones materiales de reproducción. De este modo, se pone de relieve que el poder también puede ejercerse a través del control sobre cualquier cosa que constituya parte del entorno significativo de otro actor., como dice Richard Adams.” (Mau, 2023, pág. 179). Este PDL es funcional bajo la lógica que postula Mau, reformando las condiciones materiales en que capital y trabajo se relacionan. Por ejemplo, en el crédito tributario al empleo formal, este no “crea” empleo por mandato, sino que modifica el cálculo de rentabilidad del empleador. Por otro lado, la reducción del impuesto de primera categoría (IDPC) no confisca al trabajador directamente, sino que amplía el excedente que permanece en manos del capital; en este caso, de los grandes grupos económicos, sin violencia declarada y coerción visible.
El Plan de Jorge Quiroz y José Antonio Kast orbita bajo un lenguaje de la “emergencia”, en el cual enfatizan con datos seleccionados: 860.000 personas sin trabajo, 4.100 viviendas destruidas en Ñuble y Bio-Bío, economía estancada o en decrecimiento con un 0,4% en los primeros meses de 2026, atribuyéndole el estancamiento económico al gobierno anterior. Si bien dichas menciones responden a un problema de Estado más que de un gobierno en particular, la pregunta que debemos plantearnos es: ¿A quién reconstruye el proyecto?
Ya el ministro ha reconocido públicamente que dicho plan no tiene un sostenimiento teórico que justifique que este PDL logre un bienestar al conjunto de la población, sino que es una apuesta que están dispuestos a tomar. Lo que sí sostiene esta apuesta es que aquellos beneficiarios permanentes son los grandes grupos económicos del país: el capital corporativo del régimen semi-integrado, los inversionistas extranjeros con más de USD$50 millones que exigen certeza tributaria por 25 años, los tenedores de acciones bursátiles que actualmente pagan 10% sobre sus ganancias y los grandes contribuyentes con utilidades acumuladas en el FUT (Fondo de Utilidades Tributarias) histórico que podrán regularizar su situación a tasa preferente del 10%.
Una de las tantas partes del conjunto de la población que financiarían este beneficio a los grandes grupos económicos son los estudiantes del séptimo decil de ingresos, cuyo acceso a la gratuidad universitaria quedará congelado, y los trabajadores o pequeños empleadores que perderán el incentivo fiscal para ser capacitados. Lo que el PDL titula como “Reconstrucción Nacional” es, en términos de la crítica de la economía política, la reconstrucción de las condiciones de valorización de un capital en crisis. Simon Clarke declara que los intereses de la clase capitalista se presentan “en la forma mediada de un interés nacional en la reproducción material de la sociedad y del Estado, tras el cual se oculta como presupuesto silencioso el dominio del capital.” (Clarke, 2025, pág. 266)
ANATOMÍA DE LA TRANSFERENCIA AL CAPITAL
El PDL comienza su apertura bajo el diagnóstico de catástrofe, afirmando que: “Chile extravió la senda del progreso cuando se instaló la ilusión de que el Estado podía generar riqueza por sí mismo, expandiendo el gasto y la regulación mientras se desalentaba la inversión privada”. Al mismo tiempo, interpela que las causales del estancamiento provienen de la reforma tributaria de 2014, que elevó el IDPC de 20% a 27%, situando al país por encima del promedio OCDE (22,2% en 2024). Aunque esta información es real, no deja de ser deshonesto intelectualmente dado el sistema tributario particular que tenemos a diferencia de los países de la OCDE.³ En tanto, la propuesta del gobierno presenta que la inversión cayó cerca del 27,5% del PIB en 2013 a un promedio de 23,7% en los siguientes doce años. Ello, sumado a los costos laborales provenientes del salario mínimo y el proyecto de las 40 horas, habrían deteriorado el empleo formal. Todo esto estaría fundado desde la mirada “técnica” del gobierno.
Más allá de pretender desmontar sus datos parciales, lo relevante es visualizar las categorías que utilizan, además de las que ocultan. El diagnóstico del PDL posee una cadena de causalidad a vista simple desde la praxeología aplicada por Mises⁴: mayor tasa corporativa atrae menor rentabilidad, lo que conlleva a menor inversión y finalmente, a menor crecimiento. Esta especie de lógica es. desde una mirada de la crítica de la economía política, el fiel reflejo de una representación fetichizada, en el que se traduce la tasa impositiva como causa primera del movimiento del capital cuando esta es, en rigor, una mediación secundaria de la tasa de ganancia. Al mismo tiempo, esta depende de la composición orgánica del capital, de las condiciones de extracción de plusvalía a través de la fuerza de trabajo y, finalmente, en el caso de nuestro país como una economía monoexportadora y dependiente, de la posición que ocupa en el sistema mundial.
La apuesta del proyecto en términos de impacto fiscal permanente es la reducción gradual del IDPC de 27% a 23% entre 2027 y 2029, complementada por la reintegración total del sistema tributario. De acuerdo con el informe financiero de la DIPRES cuantifica su efecto: la rebaja de tasa implica un costo fiscal en régimen de 0,44% del PIB anual, además de la reintegración total implica un costo adicional estimado de -0,12% del PIB en régimen.
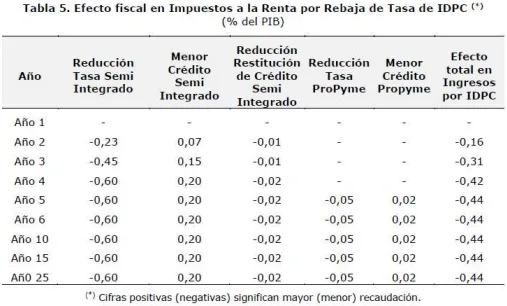
Fuente: Informe Financiero PDL para la “Reconstrucción Nacional y el Desarrollo Económico y Social.”
Lo que tenemos que plantearnos en este momento es: ¿A quién beneficia esta transferencia? La rebaja del IDPC y la reintegración favorecen en concreto a los contribuyentes del régimen semi-integrado, por tanto, a aquellas empresas de mayor tamaño, cuyos dueños tienen tasas de impuesto final elevadas y que en la actualidad pierden el 35% del crédito por IDPC. No es de extrañar que parte del gabinete y subsecretarios del gobierno de José Antonio Kast están compuestos por aquellos grupos de empresarios organizados a través de gremios y sociedades.⁵ Cabe mencionar que la reintegración no reduce el impuesto a la empresa, dado que el IDPC se paga igualmente; lo que hace es trasladar el beneficio al propietario en el momento del retiro de utilidades, es decir, recupera el 100% del crédito en lugar del 65% actual. Al reducir la porción que el Estado retiene como impuesto, amplía la tasa de ganancia para el capital sin modificar un solo proceso productivo, lo que en consecuencia se traduce en que el capital recibe el beneficio en la inmediatez, mientras que el Estado asume el riesgo de que aquel crecimiento que lo justifica sea una mera especulación.
Por otro lado, el proyecto propone a raíz de la “progresiva pérdida de certidumbre tributaria” un régimen de invariabilidad por 25 años, cuyos beneficiados son tantos para locales como inversionistas extranjeros. Esta medida se extiende, además, al royalty minero, al IVA sobre importación de bienes de capital y al régimen arancelario, lo cual nos permite plantearnos una relación Estado-Capital en la que el primero pareciera estar a vista de muchos “subordinado”. Al respecto, Clarke argumenta que “en el desarrollo del capitalismo, sin embargo, el Estado llega estar subordinado a la reproducción del capital, de modo que el Estado viene a complementar el poder directo del capital en la consecución de la siempre provisional subordinación de la clase obrera. Pero, por un lado, la subordinación del Estado no debe entenderse en el sentido de la subversión de una institución que tiene algún tipo de existencia funcional en abstracción de la lucha de clases entre capital y trabajo. No es otro nivel de la sociedad, relativamente autónomo de la reproducción del capital, es un momento de esa reproducción y, por tanto, parte integrante de la lucha de clases.” (Clarke, 2025, pág. 263) La propuesta de invariabilidad tributaria por 25 años convierte esta relación en una especie de contrato, en el cual el Estado no solo actúa como garante implícito del capital, sino que formaliza dicha garantía al comprometer este nuevo régimen durante 25 años en desmedro de la certeza de rentabilidad de inversores con más de US$50 millones. En la medida que esta propuesta se logre concretar, este va a generar: 1) Un compromiso inviolable, en donde, cualquier reforma tributaria futura que afecte a estos inversores constituirá un incumplimiento contractual por parte de los próximos gobiernos, en donde el mandatario tendrá que ceder anticipadamente frente a la clase capitalista. 2) Vulnerabilidad por parte de los próximos años por parte del Estado.
Si el propio CFA advierte que el proyecto enfrenta un riesgo fiscal transversal, entonces se afirma que la congelación del régimen tributario por 25 años es precisamente negar al Estado la capacidad de responder a la próxima crisis; crisis que Chile viene recibiendo de manera continua desde que tiene un sistema económico en el cual, al no tener una economía generador de valor agregado, depende de la relación sana que sostenga el mundo global, en especial con las potencias mundiales. La retórica utilizada por el gobierno llamada “certeza jurídica” es la forma en que la clase capitalista, en este caso, los gremios y sociedades de empresarios, somete al Estado a una deuda con la acumulación que todavía no ha ocurrido.
Hasta aquí hemos realizado una radiografía y sometimiento a crítica el PDL en materia de IDPC e invariabilidad tributaria. No obstante, esta codiciosa propuesta, no contenta con satisfacer la acumulación de la clase capitalista nacional, plantea la austeridad fiscal como redistribución inversa. Entre ello, destaca el ajuste de las condiciones de acceso y progresión de la gratuidad en educación, así como también la suspensión por dos años al régimen de financiamiento institucional regulado a aquellas nuevas instituciones de educación superior. Esto proviene del dogma de la ideología de un gobierno de derecha que lo llamará “austeridad técnica” o “ajustes fiscales”. Sin embargo, es la forma concreta en que el Estado libera recursos o se despoja de compromisos con el conjunto de la población para sostener el costo del beneficio de la clase capitalista, que en este caso responde a los gremios y sociedades empresariales que implícitamente están insertos dentro de la administración del gobierno mismo.
REGISTRO INTERNACIONAL: FRACASO Y CONTRADICCIÓN
A raíz de nuestro análisis y en someter crítica el PDL “Plan de Reconstrucción Nacional y Desarrollo Económico y Social” por parte del gobierno de José Antonio Kast, liderado por el ministro de Hacienda, Jorge Quiroz, debemos plantearnos ahora si la experiencia internacional al menos justifica esta ambiciosa propuesta. Por un lado, sabemos que este proyecto no está escrito con precisión en otros países en términos cuantitativos, pero sí en lo cualitativo; mayor inversión, crecimiento y empleos en desmedro de reducir los ingresos del Estado, y, en consecuencia, mayor libertad económica a aquellos grandes capitales. En palabras de Marx en El Capital: “En su ciego y desmedido impulso, en su hambre desenfrenada de plustrabajo, el capital no solo derriba las barreras morales, sino también los impedimentos meramente físicos del día de trabajo.” (Marx, 2010, pág. 267)
En Estados Unidos, bajo el primer gobierno de Donald Trump, mediante un relato similar al del Plan Quiroz, se propuso la reforma tributaria llamada Tax Cuts and Jobs Act (TCJA)⁶, promovida el año 2017 y entrando en vigor el 1 de enero del 2018. Esta ley redujo la tasa corporativa de 35% a 21% con un costo fiscal proyectado de US$1,5 billones en diez años (CRS, 2025, pág. 1) El Congressional Research Service (CRS)⁷. luego de siete años. realizó un informe de evaluación del impacto económico de la reforma económica de la administración Trump.
La literatura de la derecha sostiene de manera reiterada e histórica que otorgar mayor libertad económica a los grandes empresarios se traduce en un crecimiento del PIB. La realidad contraste otra situación: crecimiento marginal entre 2017 y 2018, y aproximadamente la mitad del crecimiento positivo residual se debe al mayor gasto fiscal del Bipartisan Budget Act de 2018 —no por los recortes tributarios—.⁸ Por otro lado, la inversión creció y se concentró en propiedad intelectual, petróleo, gas y servicios públicos regulados; sin embargo, dicho crecimiento no se produjo a raíz de los incentivos de la TCJA. A la vez, los sectores más cercanos a la clase capitalista podrán responder con que la repatriación de capitales desde el exterior aumentó, y eso es una realidad; no obstante, en el informe mencionan que dicha repatriación fue utilizada para la recompra de acciones, y no para generar más empleo como defiende la derecha (CRS, 2025, pág. 7). Finalmente, el informe de la CRS reporta que el 51% del recorte benefició a los propietarios de empresas, el 10% a ejecutivos y el 38% al 10% mejor pagado de la fuerza laboral, mientras que el 90% no tuvo tributo de ello. (CRS, 2025, pág. 17). Dado lo anterior, la experiencia estadounidense demuestra que el relato conservador de la rebaja corporativa a grandes empresas no se traduce en mayor inversión, mejores salarios y más empleo. Ocurre precisamente lo contrario: cuando se le libera del desahogo en la contribución de la reproducción del Estado con el fin de cumplir con el bienestar del conjunto de la población, este desahogo se manifiesta en la compra de acciones, en el beneficio de acumulación de capital a través del mercado especulativo, y no en la creación de empleo y en consecuencia, en la creación de fuerza de trabajo, como mencionan sus adherentes.
Bajo este referente estadounidense podemos afirmar que el PDL “Plan de Reconstrucción Nacional para el Desarrollo Económico y Social” padece de una contradicción permanente. En primera instancia, no se limita con prometer la creación de cerca de 180.000 empleos en el corto plazo, pasando el desempleo desde 8,3% a 6,5%, con un crecimiento promedio del 4% anual hacia 2030 y restablecimiento del equilibro fiscal estructural. Podemos considerarlos como compromisos legítimos; no obstante, la lógica del proyecto los hace impracticables.
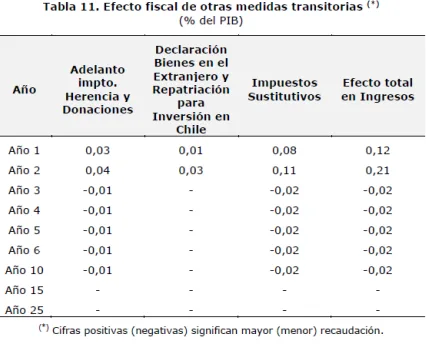
El equilibrio fiscal se promete desde una base que el propio Consejo Fiscal Autónomo certifica como crítica. El presente año marcará el cuarto incumplimiento consecutivo de la meta de Balance Estructural, con un déficit proyectado de -2,7 del PIB y un desvío de US$6.313 millones respecto de la meta vigente. (CFA, 2026, pág. 21). Por otro lado, la trayectoria para 2027-2030 promedia -1,6% del PIB, frente al -0,3%. (CFA, 2026, pág. 26) Dado lo anterior, el PDL agrega costos fiscales permanentes de -0,44% del PIB por rebaja del IDPC y -0,12% por reintegración en un periodo de veinticinco años. Para paliar los impactos de los primeros años, el proyecto recurre a tres medidas transitorias de recaudación; el impuesto sustitutivo sobre el FUT/STUT⁹ — 0,08% del PIB en el año 1—, la declaración de bienes en el extranjero con opción de repatriación — 0,01% del PIB en el año 1—, y el adelanto del impuesto a herencias y donaciones mediante rebaja transitoria del 50% — 0,03% del PIB en el año 1—, cuyo efecto combinado de las tres asciende a +0,12% del PIB en el año 1 y 0,21% en el año 2.
La contradicción que esto conlleva radica en que el propio Informe Financiero de la DIPRES reconoce que el mecanismo que produce esa recaudación la destruye. Las utilidades acumuladas en el FUT/STUT, que tributan anticipadamente al 10%, dejan de generar recaudación futura a tasas normales, produciendo una reversión de -0,02% del PIB anual desde el año 3 hasta el año 10. Por tanto, el fisco financia con dos años de adelantamiento lo que le costará durante ocho años (DIPRES, 2026, pág. 37)
Por tanto, podemos afirmar que el PDL toma una apuesta arriesgada, derivando en costos permanente y números negativos. Esto permite determinar con rigurosidad que la propuesta de incentivar a mayor acumulación de capital por parte de la clase capitalista nacional no reconstruye, ni resuelve la crisis de valorización del capital, sino que cambia el sujeto que la absorbe; en este caso, quienes absorben el costo de dicha crisis son las clases subalternas.
LA EXPERIENCIA DE UNA NUEVA ALTERNATIVA AUTÉNTICA
La mirada crítica que se acaba de hacer en este ensayo al PDL permitió identificar una contradicción que es un debate permanente. Chile exporta recursos naturales en su forma más primaria, y el Plan Quiroz le garantiza al capital que podrá seguir realizando durante veinticinco años más sin costo adicional. Esto es contradictorio porque la narrativa de la derecha y del gobierno actual es justamente que el país está estancado por no impulsar la productividad económica del país a través de innovación.
Ante esa constatación, el foco que trabajan no está en la capacidad de innovar y la creación de valor agregado en el país, sino que el estancamiento se presenta como resultado de exceso de burocracia regulatoria e impuestos corporativos excesivos. Sin embargo, el análisis que hicimos demuestra lo contrario; el problema no es la carga tributaria sobre el capital, sino la incapacidad de retener y en reinvertir el excedente generado por los propios recursos que nos provee nuestra extensa geografía. En ese sentido, la alternativa no puede ser la rebaja adicional de impuestos si el origen del estancamiento es medular. El instrumento tributario como único factor determinante reproduce la misma mistificación que el proyecto afirma combatir.
Ahora, teniendo en cuenta el diagnóstico y las contradicciones que presenta el proyecto de ley, es que debemos plantearnos: ¿Qué alternativas tenemos para entregar desde la otra vereda? En este caso, nos situaremos en la experiencia china como punto de referencia. Poner de ejemplo al país asiático tiene un fundamento respecto a la posición que ocupa Chile en el sistema mundial de acumulación de capital. Juan Iñigo Carrera afirma que el capital configura históricamente determinados ámbitos nacionales cuya unidad queda determinada por el proceso productivo que origina la apropiación de renta diferencial, la cual es generada por condiciones naturales que el capital medio no controla.¹⁰ (Iñigo Carrera, 2024, pág. 20).
El caso de Chile ocurre exactamente esta determinación en la acumulación nacional, que gira en torno al cobre y sus condiciones geológicas privilegiadas; no precisamente porque Chile haya elegido ser minero, sino porque el capital mundial lo ha configurado como la forma nacional desde la que fluye hacia él una porción de plusvalía bajo la forma de renta. De esta manera, PDL de Quiroz, con su invariabilidad de veinticinco años para la clase capitalista nacional y extranjera, además de su rebaja del IDPC, congelan esta determinación voluntariamente y por ley.
Dado lo anterior, la experiencia china es relevante exactamente porque representa la trayectoria de un Estado que fijó las condiciones al capital en lugar de ser fijado por él. China es el caso documentado donde la combinación de control estatal sobre sectores estratégicos, apertura condicional al capital extranjero y planificación industrial activa, “produjo una transformación que ningún modelo de mera liberalización ha replicado”. Mariano Treacy¹¹ en su trabajo “El pasado puede ser discutido en el futuro: de la modernización de Deng Xiaoíng a las tensiones que despierta China como potencia mundial” documenta que el PBI per cápita chino pasó de USD156 a USD8.123 corrientes entre 1978 y 2016, con un promedio de crecimiento del 11% anual durante cuatro décadas. (Treacy, 2020, pág. 171).
Al mismo tiempo, según datos de 2017, existían 14,6 millones de empresas en China, de las cuales el 0,9% son estatales; sin embargo, esas empresas estatales son en promedio catorce veces más grande que las privadas. Sumado a ello, el Estado chino tiene el control del petróleo, gas, acero, telecomunicaciones y banca. De las 500 mayores transnacionales del mundo, 89 provienen de China y las principales son de origen estatal. (Treacy, 2020, pág. 173). Reconocemos que esta comparación está alejada de la realidad chilena, y por ello no se afirma que se pueda, ni deba replicarse el modelo chino a secas, puesto que las condiciones históricas de ese desarrollo —la base industrial acumulada durante el maoísmo, la escala del mercado interno, la capacidad del PCCh de disciplinar paralelamente al capital local, al extranjero y a la clase trabajadora— son condiciones que Chile actualmente no posee, y que el mismo autor reconstruye con rigor como una experiencia única en el mundo.
No obstante, lo que podemos identificar es una lógica de articulación entre Estado, capital y excedente que opera de manera radicalmente diferente a lo que Plan Quiroz y las corrientes más a la derecha históricamente han pretendido hacer; un Estado que impuso condiciones al capital extranjero antes de abrirle el mercado, frente a un Estado que cede sus instrumentos fiscales por un cuarto de siglo a cambio de una promesa de inversión sin exigencias, que se convierte en una apuesta vacía más que una garantía. Esa diferencia cualitativa, no solo de sistema político, es lo que hace a China analíticamente productiva como contrapunto, y releva en valioso tomar su ejemplo como país que crea valor agregado y que, al mismo tiempo, se robustece como Estado-nación frente a los clivajes y crisis del mundo global. Ese es el contrapunto para aquellos que pretenden gobernar desde una vereda distinta a la del gobierno de José Antonio Kast; es el que debemos tomar como nuestra próxima hoja ruta respecto al desarrollo económico y, en consecuencia, del bienestar para el conjunto de la población del país, es decir, de la clase trabajadora.
CONCLUSIÓN
Luego de la revisión que hemos realizado, la síntesis a la que podemos llegar respecto al PDL “Plan para la Reconstrucción Nacional y el Desarrollo Económico y Social” es que en su dirección de aliviar la clase capitalista nacional y extranjera, beneficiará al capital corporativo, que en su conjunto pagaría menos IDPC, mientras que la base imponible futura absorbe el costo permanente de medidas que el proyecto financia con recaudación transitoria. Esto es lo que Simon Clarke puntualiza al decir que “la forma y el contenido del Estado son el resultado de una resolución siempre provisional de las contradicciones del modo de producción capitalista, pero nunca su superación.” (Clarke, 2025, pág. 268).
La propuesta económica del gobierno resuelve esto deshonesta y parcialmente. En la contradicción entre capital y trabajo, se posiciona firmemente del lado del capital, hipotecando a los gobiernos siguientes. Lo que el gobierno presenta como “sostenibilidad fiscal” es lo que Soren Mau categoriza como compulsión muda, en la cual el poder del capital no opera por coacción directa, sino por el control sobre las condiciones materiales de reproducción de los trabajadores, que los obliga a vender su fuerza de trabajo “voluntariamente”.
Por otro lado, la experiencia china es un contrapunto que las izquierdas deben ir tomando en cuenta, entendiendo que tanto Chile como China constituyen experiencias y condiciones históricas distinta. En el balance, podemos dar cuenta de que el Estado puede dirigir la inversión y el camino hacia la industrialización desde la acumulación pública, en lugar de garantizar condiciones de rentabilidad para la clase capitalista nacional e internacional.
La propuesta de una alternativa opuesta al gobierno, en vista de separarnos de nuestra excesiva dependencia con la economía internacional y de la mono-exportación, radica en que debemos redirigir el país hacia un procesamiento y creación de valor agregado de materias primas, energías renovables y un Estado empresarial que permita poder conversar con otros países, habilitándonos exportar tecnología e innovación proveniente de Chile, sin que la única receta para saltar al desarrollo económico sea la exacerbada acumulación nacional de la clase capitalista en la medida de aliviar sus cargas tributarias y procesos regulatorios. Por tanto, el Plan Quiroz le devuelve al capital lo que la política fiscal recuperó, y le quita al trabajo lo que la política social le había dado. Eso no es reconstrucción; es una contribución desenfrenada hacia los grandes grupos económicos que administran los recursos económicos estratégicos del país, y, en consecuencia, de la mayor parte de la fuerza de trabajo laboral formal.
NOTAS
¹ Presidente del Centro de Estudios Conciencia y Síntesis (CECS).
² Todo contribuyente que obtienen rentas del capital por actividades comerciales, industriales, mineras, entre otras. https://www.sii.cl/siieduca/aprende-con-nosotros/que-es-un-contribuyente-de-1a-y-2acategoria.html
³ De los 38 países correspondiente a la OCDE, 32 tienen un sistema desintegrado, la cual se aplica doble tributación completa, tanto para la empresa como para los dueños. Por otro lado, el sistema semi-integrado solo 6 países utilizan este modelo, que consiste en que el impuesto que paga la empresa se conserva y es traspasado al socio como crédito fiscal para rebajar sus impuestos personales. Curiosamente el sistema desintegrado que suele hablar con desdén la ultraderecha porque coarta “libertades” (económicas) se ha mantenido en Estados Unidos, el país que utilizan de ejemplo, desde Franklin D. Roosevelt.
⁴ Para Mises, la economía no es una ciencia empírica, sino la rama más desarrollada de la praxeología, cuyas leyes sobre el mercado se deducen de forma puramente lógica a partir del axioma de que las personas actúan deliberadamente, es decir, visto todo de manera especulativa conforme a la oferta y demanda.
⁵ Canciller Francisco Pérez Mackenna, ex Gerente General de Quiñenco – Grupo Luksic, Biministro de Economía y Minería Daniel Mas Valdés, ex Vicepresidente de la CPC, Subsecretario de economía Álvaro González, ex Director del Comité de Asuntos Legislativos SONAMI, Subsecretaria de Relaciones Económicas Internacionales Paula Estévez, hija de Jaime Estévez, exdiputado, exministro de Estado durante el gobierno de Ricardo Lagos y Presidente del Banco Estado entre 2000 y 2006. La polémica de la incorporación de Paula Estévez se produce en el periodo de su padre como Presidente del Banco Estado, en donde se le otorgó un crédito por cerca de US$20 millones al grupo Quiñenco para financiar la compra del paquete accionario para que la familia Luksic tuviera el control del Banco de Chile. Para mayor información ingresar a este link: https://www.elmostrador.cl/noticias/pais/2026/02/25/las-naves-de-luksic-en-la-politica-exterior-de-kast/
⁶ Ley de Empleos y Reducción de Impuestos.
⁷ Servicio de Investigación del Congreso de EE. UU.
⁸ La ley de presupuesto bipartidista de 2018 es una ley federal que amplía la financiación federal de servicios públicos, así como también la exención, beneficios fiscales y créditos. https://www.congress.gov/115/plaws/publ123/PLAW-115publ123.pdf
⁹ El Fondo de Utilidades Tributables (FUT) fue un registro que permitía a las empresas postergar indefinidamente el impuesto personal de sus dueños mientras las utilidades permanecieran retenidas en la empresa. La reforma tributaria de 2020 lo cerró. Los registros del Fondo de Utilidades Reinvertidas (FUR) y el Saldo Total de Utilidades Tributables (STUT) son sus sucesores: acumulan las utilidades pendientes de tributación final bajo el régimen anterior. El PDL El proyecto permite saldar esos saldos a una tasa plana del 10%, muy por debajo de lo que correspondería bajo el Impuesto Global Complementario (IGC).
¹⁰ “Cada fragmento nacional del capital total de la sociedad recortado por este segundo tipo de ámbito nacional tiene determinada su unidad como tal por el proceso productivo que origina la apropiación de la renta diferencial y, eventualmente, la de la renta de simple monopolio originada por la existencia de una limitación natural absoluta a la expansión de la producción de la materia prima en cuestión respecto del tamaño normal de la necesidad social por ella.”
¹¹ Investigador y Docente de la Universidad Nacional de General Sarmiento (UNGS), Licenciado en Economía (UBA), Magister en Economía Política (FLACSO).
Bibliografía
CFA. (2026). Informe de Balance Estructural y nivel prudente de deuda. Santiago: Consejo Fiscal Autónomo.
Clarke, S. (2025). Estado, Lucha de Clases y Reproducción del Capital. Larga Marcha.
CRS. (2025). Economic Effects of the Tax Cuts and Jobs Act.
DIPRES. (2026). Informe FInanciero. Proyecto de Ley para la Reconstrucción Nacional y el Desarrollo Económico y Social.
Iñigo Carrera, J. (2024). La Unidad Mundial de la Acumulación de Capital en LATAM. En J. Iñigo Carrera. Santiago de Chile: Larga Marcha.
Marx, K. (2010). El Capital - Crítica de la Economía Política. Santiago de Chile: LOM.
Mau, S. (2023). Compulsión Muda. Extáticas.
Treacy, M. (2020). El pasado puede ser discutido en el futuro: de la modernización de Deng Xiaoping a las tensiones que despierta China como potencia mundial.
Recursos complementarios
Ensayo Reestructurar para acumular CECS
PDF · 561 KB